- トップ
- 株主・投資家の皆様へ
- 統合報告書
- 管理担当役員メッセージ
経営指標・定量目標と市場評価の現状認識
2026年3月期は各セグメントで増収となり、売上高は2,591億54百万円(前期比6.6%増)と過去最高を更新しました※。利益面でも、営業利益53億22百万円(同15.0%増)、経常利益51億62百万円(同19.9%増)と増益を達成しました。なお、親会社株主に帰属する当期純利益は、補助金収入等の特別利益が前期比で減少したことなどにより、25億86百万円(同9.9%減)となりました。
当社は「中期経営計画 Road to 2030」において、2030年3月期に売上高3,000億円、営業利益75億円、親会社株主に帰属する当期純利益45億円の達成を目標としています。また、計画期間中の投資活動を踏まえ、EBITDAとROAも主要な財務指標としています。2026年3月期のEBITDA実績は79億56百万円となり、予想(70億円)を上回りました。
一方、資本効率面では、株主資本コストをCAPMによる推計で5~6%程度と認識しているなか、2026年3月期のROEは4.5%にとどまり、株主資本コスト及び市場の期待リターンとの間に乖離が生じている現状を真摯に受け止めています。ROE 改善に向けた施策を引き続き推進し、2030年3月期にROE6%超、将来的にはROE8%超の達成を目指すとともに、株主資本コストの低減に努め、資本コストを上回るROEの実現を図っていきます。
また、投下資本に対する収益性を重視する観点から、ROICも経営管理指標としています。個別の投資判断において、収益率が株主資本コストと負債コストを加重平均したWACCを上回る水準を基本とし、2024年3月期から5%のハードルレートを設定しています。なお、2026年3月期のROICは3.6%(WACCは2.7%程度と認識)でした。今後の資本政策においては、安定した財務基盤を維持しながら適正なレバレッジを活用した最適な資本構成を追求し、WACCを上回るROICの向上と資本効率の最適化を図っていきます。
PERは、直近で6~9倍程度の水準となっています。これは、当社の成長ポテンシャルがまだ十分に市場評価へ反映されていないことが一因であると認識しています。現在、新設住宅着工戸数の減少、エネルギー・物流コストの上昇といった先行き不透明な事業環境にあります。当社としては今後、外部環境の影響を受けにくい収益構造への転換を図ります。あわせて、バランスシート改革を進めることで資本効率の向上に努めていきます。
引き続き、積極的なIR活動、投資家との対話等を通じて、当社の成長戦略や資本政策への理解を促進し、資本市場からの適正な評価獲得を図り、PERの向上を目指していきます。
※ 前期以前の全ての年度において、収益認識に関する会計基準等を適用したと仮定して算定した売上高が過去最高となりました。
主要な指標の推移
| 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | |
|---|---|---|---|---|
| PBR | 0.33倍 | 0.41倍 | 0.33倍 | 0.41倍 |
| PER | 4.3倍 | 5.1倍 | 6.5倍 | 9.5倍 |
| ROE | 8.1% | 8.3% | 5.3% | 4.5% |
| ROA | 2.4% | 2.6% | 1.7% | 1.5% |
| ROIC | 4.9% | 3.9% | 3.4% | 3.6% |
| 自己資本比率 | 30.6% | 32.8% | 32.9% | 34.3% |
| EBITDA | 6,794百万円 | 6,065百万円 | 6,680百万円 | 7,956百万円 |
ROE改善に向けたアプローチ
売上高純利益率
現状
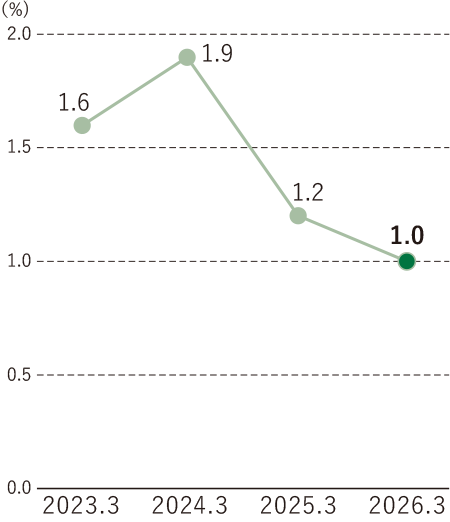
新設住宅着工戸数の減少傾向、緊迫する海外情勢等によるエネルギー・物流コストの上昇が収益の押し下げ要因に。徹底したコスト管理と適正な価格転嫁の継続により、利益水準を維持。
今後
外部環境の影響を受けにくい収益構造への転換を加速。非住宅分野の開拓や高付加価値商材へのシフトを軸に、市場変動耐性の強いポートフォリオを構築、売上総利益率を改善。
総資産回転率
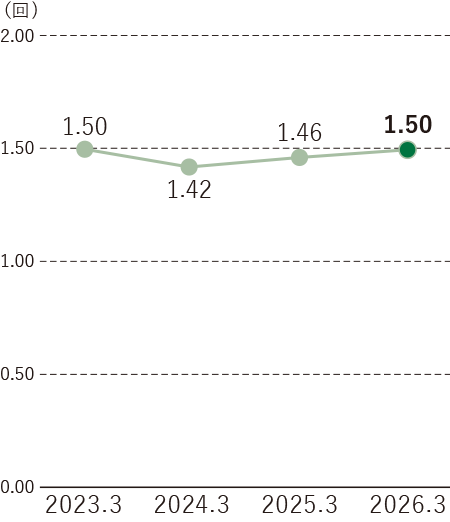
現状
住宅需要の減退や供給網の不透明感が増すなか、棚卸資産の滞留リスクを厳格に管理。建築資材・住宅の両事業において、市場動向に応じた在庫管理を徹底し、資産効率は概ね適正な範囲内で推移。
今後
縮小が見込まれる新設住宅市場を見据え、ストック型ビジネスへのリソース配分を強化。資本効率の低い資産を圧縮し、経営資源の最適化により資産効率を向上。
財務レバレッジ
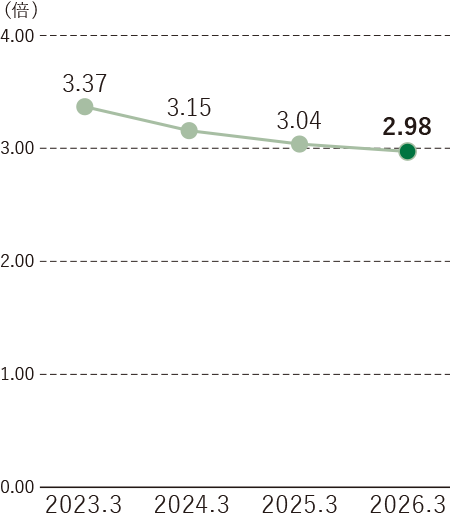
現状
不安定な外部環境に備え、手元流動性の確保と自己資本の充実に努める。地政学的リスク等の不測の事態にも即応できる強固な財務基盤を堅持し、健全性と成長投資の余力をバランスよく保持。
今後
事業リスクとのバランスを見極めつつ、積極的な株主還元や有利子負債の活用により自己資本を最適化。財務の健全性と資本効率の向上を両立。
収益構造の転換と成長戦略
縮小が見込まれる新設住宅市場を見据え、国産木材の安定供給体制や非住宅木造建築のワンストップサービスを強化するべくリソースを集中的に投下していきます。その一環として、2026年8月、高い木材生産能力と特殊プレカット加工技術を有する(株)山大を株式公開買付けによりグループ会社化しました。これにより、国産木材の調達から加工、販売に至るサプライチェーンの垂直統合と非住宅木造市場での需要獲得を加速します。
さらに、従来の「新築偏重」から住宅ストックを中心としたビジネスを一層推進していきます。成長ドライバーである中古マンション買取再販事業では、リナイス(株)の吸収合併による組織再編を行ったほか、賃貸管理事業では、2025年10月に(株)新井商事ビル管理をグループ会社化しました。東京都足立区で圧倒的なブランド力と約3,500戸の管理実績を有する同社が加わったことで、ナイスアセット(株)と合わせ、グループ全体で1万1,000戸超の賃貸管理体制を構築しました。今後は、足立区を含め、これまでに築き上げてきた顧客基盤を生かし、収益基盤の強化を図るとともに、住宅事業全体のシナジー創出・事業拡大につなげていきます。
キャッシュ・アロケーションと成長投資戦略
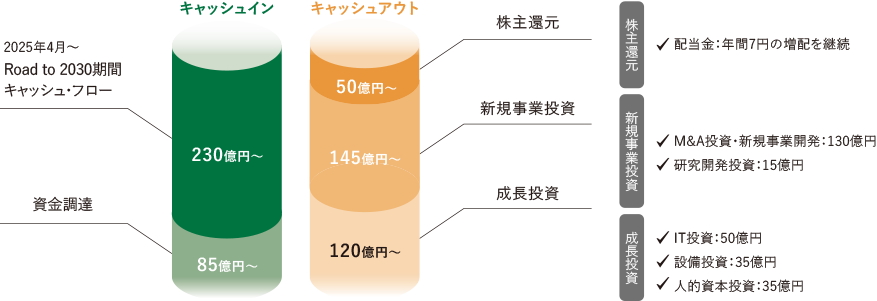
「中期経営計画 Road to 2030」の計画期間においては、営業キャッシュ・フローを中心とした創出資金(230億円以上)及び資金調達(85億円以上)により十分な原資を確保し、成長投資、新規事業投資、株主還元へと最適に配分していきます。
•成長投資
既存事業の強化に向け、まずIT投資に50億円を投じて、基幹システムの更改やAIの業務活用等を加速させます。あわせて、設備投資として、基幹倉庫の効率向上等に35億円を充てる計画としています。
また、人的資本投資として35億円を配分し、エンゲージメント向上や専門能力の拡充につながる社員への研修等の教育体制の充実を図ります。加えて、ケイパビリティ(組織能力)の向上を図るため、キャリア採用を通じた人材獲得を強化していきます。
•新規事業投資
研究開発に15億円を投じて、木材の圧縮技術等による寸法安定性・強度向上など、暮らし領域における木材の新たな用途開発を進めます。さらに、M&A及び新規事業開発に130億円を充て、事業シナジーを生む新領域を開拓していきます。
キャッシュ・アロケーション
バランスシート改善
バランスシートの改善に向けて、遊休不動産や営業拠点の再編・売却、政策保有株式の段階的な売却を進めます。
2025年10月には脱炭素施策を推進するスマートパワー(株)、2026年4月には中古マンション買取再販事業を行うリナイス(株)を吸収合併したほか、北米子会社2社(Nice Incorporated / Nice International Canada Corporation)の解散・清算を進めるなど、経営資源の集約を進めています。これらを通じて、資本効率の低い資産の圧縮を図ります。
バランスシート改革へのアプローチ
| アプローチ | ポイント | 期待する効果 |
|---|---|---|
| ① 適切な現預金保有水準の検討 | キャッシュ・アロケーション計画 グループ全体のキャッシュマネジメント |
運転資本の適正化 |
| ② キャッシュ・コンバージョン・サイクルの改善 | 債権回収の短縮と在庫回転率の向上 | 運転資本の効率化 |
| ③ 低効率・低稼働資産の圧縮 | 資本効率の悪い資産の特定と対応策の検討 | 総資産の圧縮 |
| ④ 事業ポートフォリオ・ マネジメント | 高収益事業へのリソース集中 グループ会社の再編 |
資産の最適配分 |
| ⑤ 最適資本構成の検討 | 財務健全性と財務レバレッジのバランス | 資本効率の最適化 |
株主還元方針の明確化
2030年3月期まで毎期7円の増配を計画
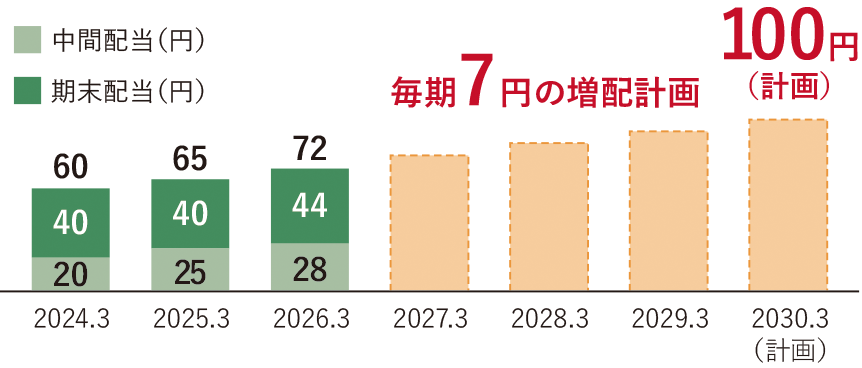
当社は、株主の皆様への安定的な利益還元を目指し、中長期的な持続的成長を通じた「累進配当」を基本方針としています。これは、1株当たりの配当金を維持または増配(記念配当等を除く)とするものです。「中期経営計画 Road to 2030」の計画期間中においては、毎期7円の増配を実施し、最終年度となる2030年3月期には1株当たり配当金100円を計画、本計画期間中の株主還元は50億円以上(2026年3月期配当実績:8億円)となる見込みです。剰余金の配当は年2 回(中間・期末)実施し、長期的には配当性向30%超を目標に掲げていきます。
2030年3月期まで毎期7円の増配を計画
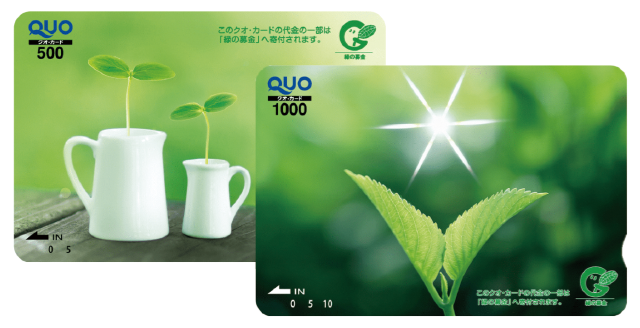
また、年2回の株主優待制度(緑の募金への寄付金付き「おもいやり」QUOカードの贈呈)を通じて、当社株式への投資魅力の向上に努めていきます。
人的資本と組織能力の強化
当社グループは、人材を最大の財産と捉え、「働きやすさ」と「働きがい」の向上により、従業員の幸せと成長を実感できる経営を推進していきます。人材のポートフォリオを適時最適な状態に保つとともに、自律的なキャリア形成支援を通じて個々の強みが生きる「主体的な風土」を確立し、多様な人材が能力や個性を発揮できる環境整備を進めます。
具体的な取り組みと定量目標は以下の通りです。
•エンゲージメントの向上
グループ共通のeラーニング(2025年3月期導入)等による自己啓発支援を通じて、社員の持続的成長をサポートします。2026年3月期実績でエンゲージメントスコアは3.4ptアップ(2024年3月期比)しており、2030年3月期には10ptアップを目指していきます。
•専門能力・資格保有者の拡充
成長戦略の実現に向けて、建築関連資格保有者数を2026年3月時点の延べ1,138名(建築士212名、建築施工管理技士156名、宅地建物取引士513名、管理業務主任者227名、マンション管理士30名等)から、2030年3月期には延べ1,500名へと拡大していきます。
•キャリア採用による組織能力強化
当社に不足しているケイパビリティを迅速に補完するため、キャリア採用を大幅に強化していきます。2026年3月期~2030年3月期の累計で合計100名の専門スキルを持った人材を獲得することで、コア事業の成長と将来の基盤構築の原動力としていきます。2026年3月期は23名のキャリア人材を採用しました。
環境経営の推進
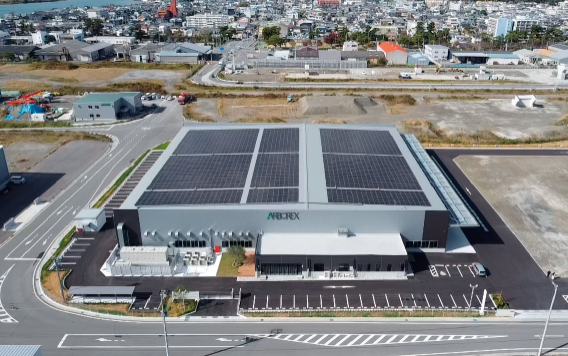
当社グループは、社有林のCO₂吸収量と差し引きすることで、自社排出量(Scope 1・2)のカーボンニュートラルをすでに達成しています。これは、全国の主要な製造拠点について、実質再生可能エネルギーへの転換を戦略的に進めてきた成果です。2028年度には、大規模建築物を対象として、ライフサイクル全体のCO₂排出量の算定・評価制度の導入が控えるなか、製造時の排出量を抑えた低炭素な木材・建材の供給は、資材供給先のScope3の削減にもつながり、他社との大きな差別化につながると考えています。こうした取り組みを通じて、環境価値の将来の経済価値への変換を図っていきます。