ニュース&レポート
特別寄稿「木材・住宅市況を読む」⑥ 非住宅分野における木造建築の市場拡大の可能性 株式会社農林中金総合研究所 主任研究員 安藤 範親 氏
新設住宅着工戸数が減少するなか、新たな木材需要の柱として非住宅分野への期待が高まっています。国土交通省「建築着工統計」の2016~2025年度のデータから、非住宅木造の現状と今後の可能性を考えます。

1 床面積は減少、工事費予定額は増加
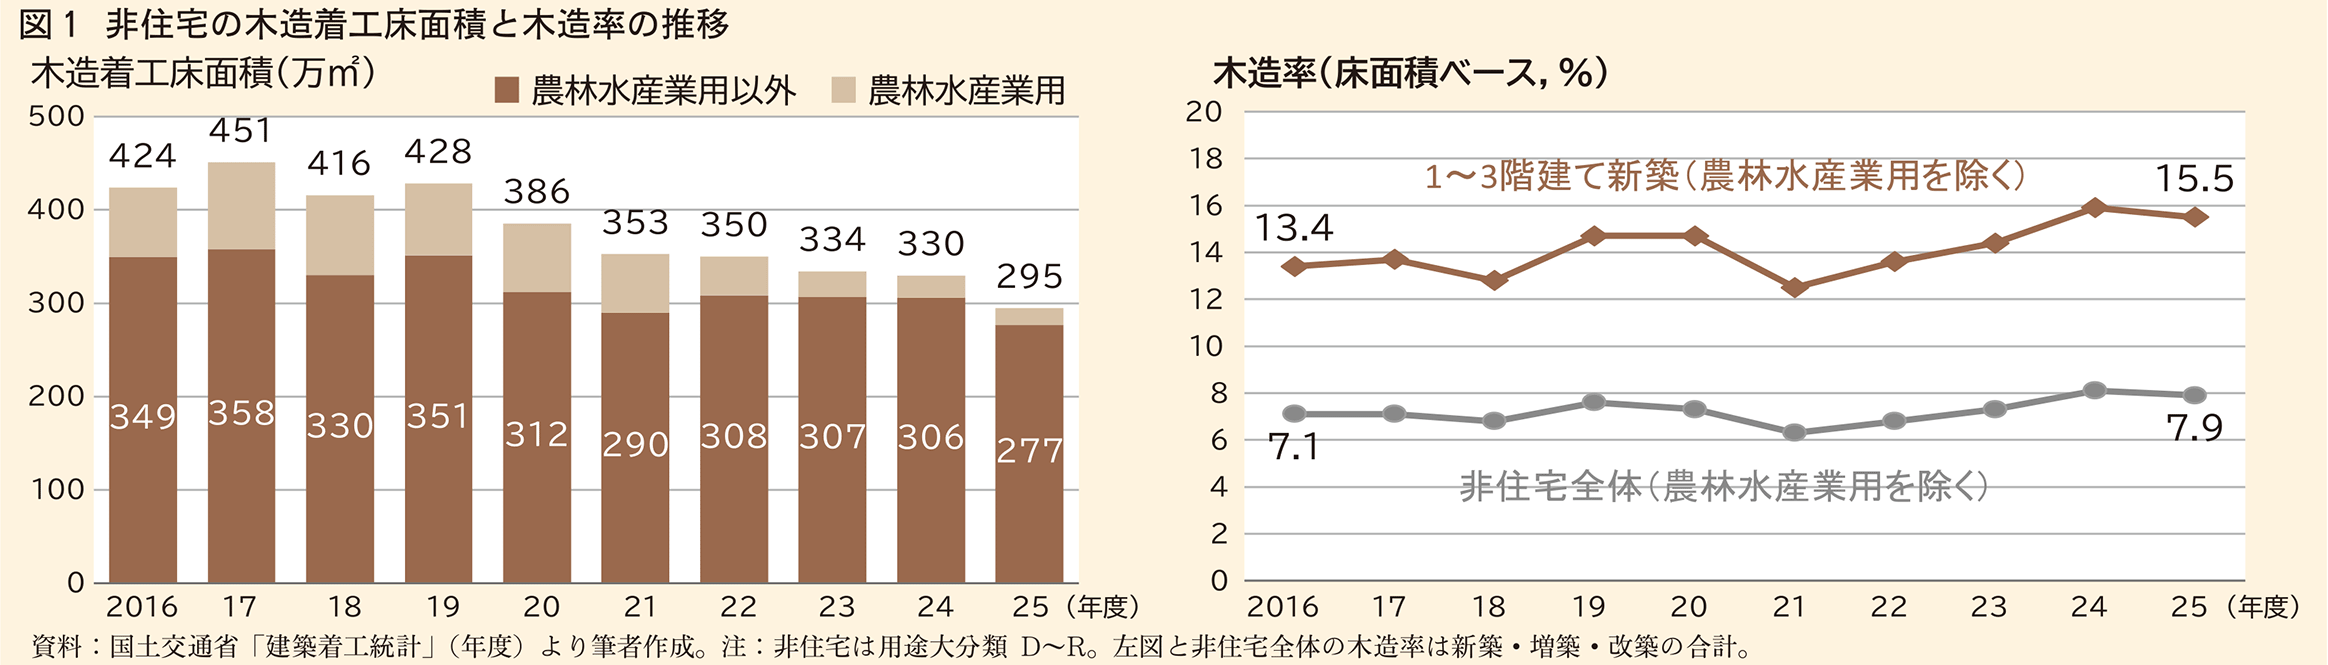
非住宅建築物の木造着工床面積は、2016年度の424万㎡から2025年度の295万㎡へ減少しました。この減少分の4割強を占めるのが、畜舎などの農林水産業用です。TPP対策として2015年度補正予算で拡充された畜産クラスター事業の後押しもあり、農林水産業用の木造床面積は2017年度に93万㎡まで増えた後、2025年度には18万㎡に減りました。飼料・資材価格の高騰や、床面積当たり工事費予定額が2016年度の約2倍となったことなどが背景にあるとみられます。そこで、農林水産業用を除いて木造と非木造を比較すると、2016~2025年度の床面積の減少率は、木造が約2割、非木造が約3割です。木造の減少が相対的に緩やかなため、床面積に占める木造の割合は7.1%から7.9%へ上昇しています(図1)。
一方、木造の工事費予定額は同期間に6,702億円から9,232億円へ約4割増え、床面積当たりでも15.8万円から31.3万円へ上昇しました。ただし、資材価格上昇や用途・仕様の構成変化が含まれるため、金額の増加が木材需要量や利益の拡大を意味するわけではありません。
2 主な対象は1~3階建て
地域の工務店やビルダーが取り組みやすい1~3階建ては、農林水産業用を除く新築の木造率が2016~2025年度を通じて12~16%の範囲で推移しています(図1)。単年度では振れ幅が大きいため3カ年平均で比較すると、2016~18年度の13.3%から2023~25年度の15.2%へと約2ポイント上昇しました。
2025年度の木造床面積は医療・福祉が最大で、非住宅木造の3分の1を占めます。建築用途区分では、老人ホーム等が51万㎡、児童福祉施設等が22万㎡、無床診療所が19万㎡、保育所が7万㎡です。木造率は老人ホーム等と保育所で4割弱、無床診療所で4割強、児童福祉施設等で5割です。飲食店も4割弱が木造です。
これに対して事務所は、木造床面積が52万㎡と老人ホーム等に並ぶものの、木造率は1割です。店舗も1割程度にとどまります。依然として鉄骨造からの代替余地が大きい分野といえます。ただし、柱スパンや床荷重、防耐火性能、軒高、設備条件などを踏まえ、木造に適した案件を見極める必要があります。
なお、4~5階建て新築は632万㎡の市場ですが、木造は6棟、0.75万㎡にとどまります。混構造の採用も含め、中層建築における木材利用の開拓余地は大きいといえます。
3 地域によって異なる伸び方
農林水産業用を除く非住宅木造の床面積は、2025年度では愛知、北海道、大阪の順に大きくなっています。2016~18年度と2023~25年度の3カ年平均を比べると、木造率の上昇が大きいのは山梨、岐阜、和歌山、三重、大分、大阪などです。大阪は規模と伸びを兼ね備え、木造床面積は2016年度比で1.9倍になりました。万博関連施設に加え、医療・福祉施設も増えています。一方、東北では青森を除く5県で木造率が低下しました。
同じ3カ年平均で市部と郡部を比べると、市部では非木造床面積が2割強減った一方、木造の減少は1割強にとどまり、木造率は6.6%から7.5%へ上昇しました。郡部の木造率は10%でほぼ横ばいです。名古屋市や広島市で伸びがみられ、筆者推計では茨木市、豊川市、野田市など大都市圏の郊外でも増加が示されています※。
なお、山梨県の木造率は同じ3カ年平均で7.7%から16.6%へ2倍以上に上昇し、上昇幅は全国トップです。けん引した宿泊・飲食施設は、2025年度の1棟当たり床面積が120㎡と戸建て住宅並みです。富士河口湖町や北杜市などの観光地で、コテージなど小規模な宿泊施設の需要が背景にある可能性があります。
※ 政令市以外の市町村は、建築着工統計に用途と構造を掛け合わせた表がないため、各市町村の木造床面積を、住宅と非住宅の床面積の比率と都道府県の住宅・非住宅別の木造率を用いて割り振り、非住宅分を筆者が推計した(2016~18年度平均と2023~25年度平均の比較)。政令市20市の実績と照合すると、15市で推計の増減率が実績を下回った。ただし、都道府県の木造率を用いた推計であり、市町村固有の用途・構造の違いを考慮できていない。
4 縮む市場で木造の「率」を高める
今後の市場を見据えると、仮に農林水産業用を含む1~3階建て新築の全構造床面積が年1.5%ずつ減少し、木造率が2035年度に25%まで高まった場合、木造床面積は348万㎡となり、2025年度の256万㎡を36%上回ります。一方、木造率が15.8%のままなら220万㎡に減る計算で、市場規模の維持・拡大には木造率の上昇が欠かせません。2025年度の市場規模では、木造率1ポイント上昇するごとに年間16万㎡の木造床面積が創出される計算になります。
日本経済研究センターの試算では、2040年度の民間実質着工額は2025年度比で店舗が約7割減、倉庫が約9割減、工場が半減、事務所が横ばいと予測されています。学校や医療・福祉、宿泊施設などを含むその他用途は差し引きで微増です。このうち大幅な市場縮小が見込まれる倉庫や工場は木造率が数%と低いため、市場全体が縮小しても木造のシェアを高める余地は十分に残されています。
木造率を高める余地は、これまでの実績からもうかがえます。医療・福祉用建築物の床面積に占める木造の割合は2016年度の17%から2025年度の32%へと高まりました。建築需要全体が伸び悩む局面にあっても、木造の採用比率を引き上げることが市場開拓につながります。
もっとも、住宅着工の減少分を非住宅木造の床面積だけで補うには限界があります。期待すべきは、㎡当たり工事費予定額が木造住宅より約4割高い非住宅で、新たな収益の柱を加えることです。非住宅では、住宅よりも高度な構造計算や防耐火の設計が求められることが多くなります。設計事務所などとの連携も含め、診療所や福祉施設、店舗、社屋など、住宅の技術を生かせる用途から実績を積むのが現実的です。
プレカット工場や建材流通事業者には、JAS構造材や耐火部材の供給、構造計算の支援を通じて地域工務店を後押しする役割が期待されます。木材の炭素貯蔵量や合法性・産地を示す提案も、企業の脱炭素経営の要請に応えます。縮小する市場で非住宅の木造率を高めることが、持続的な成長と商機をつかむ鍵となるでしょう。
株式会社農林中金総合研究所
農林中央金庫100%出資のシンクタンクとして、農林水産業と食と地域に特化したリサーチ、アドバイザリー、コンサルティングを展開。多岐にわたる領域をカバーし、多様なステークホルダーに価値を提供している。